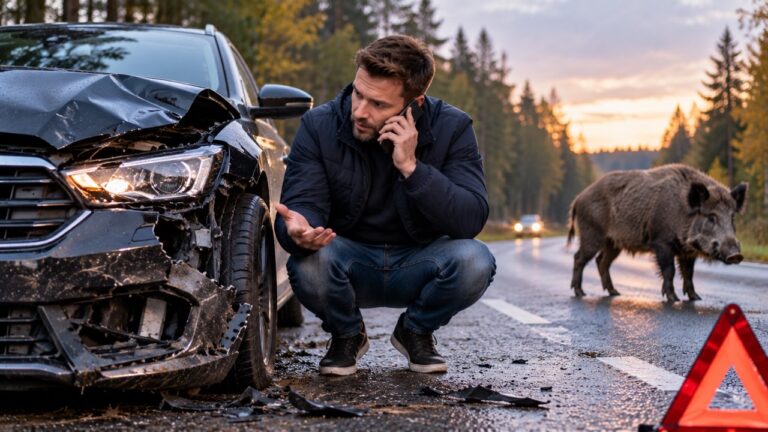
Zderzenie samochodu z dzikim zwierzęciem może wydarzyć się zarówno na drodze prowadzącej przez las, jak i na obrzeżach miasta. Sarna, dzik, jeleń czy łoś mogą nagle pojawić się na jezdni, pozostawiając kierowcy bardzo mało czasu na reakcję. Skutki takiego zdarzenia bywają poważne. Oprócz uszkodzenia zderzaka i reflektorów może dojść do zniszczenia chłodnicy, elementów zawieszenia, układów bezpieczeństwa, a nawet konstrukcji nadwozia.
Po takim wypadku pojawia się pytanie, kto odpowiada za naprawę samochodu po zderzeniu ze zwierzęciem. Wielu kierowców zakłada, że odszkodowanie powinien wypłacić zarządca drogi, ponieważ zwierzę znalazło się na jezdni. Inni liczą na wypłatę z obowiązkowego OC samochodu. W praktyce odpowiedzialność zależy od okoliczności zdarzenia, rodzaju posiadanego ubezpieczenia oraz możliwości wykazania odpowiedzialności określonego podmiotu.
Najbardziej bezpośrednią formą ochrony własnego samochodu przed skutkami kolizji z dzikim zwierzęciem może być autocasco, pod warunkiem że takie zdarzenie mieści się w zakresie umowy. Obowiązkowe OC kierowcy nie służy natomiast pokrywaniu szkód w jego własnym pojeździe.
Czy OC samochodu obejmuje zderzenie z dzikim zwierzęciem?
Ubezpieczenie odpowiedzialności cywilnej posiadaczy pojazdów mechanicznych chroni przed finansowymi konsekwencjami szkód wyrządzonych osobom trzecim w związku z ruchem ubezpieczonego pojazdu.
Jeżeli kierowca zderzy się z sarną lub dzikiem i uszkodzi własny samochód, jego obowiązkowe OC nie pokryje kosztów naprawy pojazdu. Wynika to z konstrukcji tego ubezpieczenia, które obejmuje odpowiedzialność cywilną wobec innych osób, a nie szkody we własnym mieniu.
Inaczej może wyglądać sytuacja, gdy podczas próby uniknięcia zwierzęcia kierowca uszkodzi inny pojazd lub infrastrukturę drogową. Wówczas trzeba ustalić okoliczności zdarzenia oraz przesłanki odpowiedzialności cywilnej.
Sam fakt pojawienia się dzikiego zwierzęcia na drodze nie oznacza automatycznie, że kierowca odpowiada za wszystkie następstwa wypadku.
Czy AC obejmuje kolizję z sarną, dzikiem lub jeleniem?
Autocasco może zapewniać ochronę przed uszkodzeniem samochodu wskutek zderzenia ze zwierzęciem. Zakres odpowiedzialności zależy jednak od konkretnej umowy oraz ogólnych warunków ubezpieczenia.
W przypadku szerokiej ochrony AC kolizja ze zwierzęciem może być traktowana jako zdarzenie powodujące uszkodzenie pojazdu. Nie należy jednak zakładać, że każdy wariant autocasco obejmuje takie samo ryzyko.
Przed zawarciem umowy warto sprawdzić, czy ochrona obejmuje bezpośrednie uderzenie w zwierzę, a także jakie zasady obowiązują w przypadku uszkodzenia samochodu podczas manewru obronnego.
Ma to znaczenie, ponieważ zderzenie z sarną i wypadnięcie z drogi podczas próby jej ominięcia mogą być oceniane jako dwa różne przebiegi zdarzenia.
Przy wyborze ochrony można wykorzystać Kalkulator OC AC Beesafe, a następnie przeanalizować warunki dostępnego wariantu autocasco.
Zderzenie ze zwierzęciem a próba ominięcia przeszkody
Kierowca, który zauważa zwierzę na drodze, często instynktownie wykonuje gwałtowny manewr kierownicą. Może to doprowadzić do zjechania na pobocze, uderzenia w drzewo, barierę ochronną albo inny pojazd.
Z punktu widzenia bezpieczeństwa takie zachowanie bywa bardziej niebezpieczne niż kontrolowane hamowanie na własnym pasie ruchu.
Nagła zmiana kierunku jazdy może spowodować utratę przyczepności, szczególnie na mokrej nawierzchni lub przy dużej prędkości.
Przy likwidacji szkody z AC znaczenie ma ustalenie faktycznego przebiegu zdarzenia. Jeżeli samochód nie uderzył bezpośrednio w zwierzę, lecz został uszkodzony podczas próby uniknięcia kolizji, należy sprawdzić, czy zakres ubezpieczenia obejmuje taki przypadek.
Nie należy automatycznie utożsamiać wszystkich zdarzeń związanych z obecnością zwierząt na drodze z bezpośrednim zderzeniem ze zwierzęciem.
Czy zarządca drogi odpowiada za kolizję z dzikim zwierzęciem?
Odpowiedzialność zarządcy drogi nie powstaje automatycznie tylko dlatego, że na jezdni pojawiła się sarna, dzik lub jeleń.
Aby skutecznie dochodzić odszkodowania, konieczne jest wykazanie przesłanek odpowiedzialności właściwego podmiotu. W szczególności znaczenie może mieć ustalenie, czy doszło do nieprawidłowego wykonania obowiązków związanych z utrzymaniem drogi i zapewnieniem odpowiedniego oznakowania.
W niektórych przypadkach istotne mogą być informacje o wcześniejszych zdarzeniach z udziałem zwierząt, znanych szlakach migracyjnych oraz zgłoszeniach dotyczących zagrożenia na określonym odcinku.
Nie oznacza to jednak, że każda droga przebiegająca przez las musi być oznakowana znakiem ostrzegającym przed dzikimi zwierzętami.
Ocena wymaga uwzględnienia charakteru drogi, rzeczywistego zagrożenia, obowiązujących przepisów oraz związku przyczynowego między ewentualnym zaniedbaniem a powstałą szkodą.
Znak A-18b a odpowiedzialność za zderzenie ze zwierzęciem
Znak ostrzegawczy A-18b „zwierzęta dzikie” informuje kierowców o możliwości pojawienia się dzikich zwierząt na drodze.
Jego obecność wskazuje na rozpoznane zagrożenie, ale nie oznacza, że kierowca automatycznie ponosi odpowiedzialność za każde zdarzenie na oznakowanym odcinku.
Podobnie brak znaku nie przesądza samodzielnie o odpowiedzialności zarządcy drogi.
Przy analizie roszczenia należy ustalić, czy oznakowanie było wymagane w danych okolicznościach, czy zarządca posiadał informacje o zagrożeniu oraz czy ewentualne zaniechanie pozostawało w związku przyczynowym ze szkodą.
Istotne mogą być również warunki widoczności, prędkość pojazdu i zachowanie kierowcy.
Kolizja z dzikim zwierzęciem na autostradzie
Autostrady są projektowane z uwzględnieniem szczególnych wymagań bezpieczeństwa, a ich infrastruktura może obejmować ogrodzenia ograniczające dostęp zwierząt do jezdni.
Nie oznacza to jednak całkowitego wyeliminowania ryzyka pojawienia się dzikich zwierząt.
Uszkodzone ogrodzenie, otwarta brama techniczna lub inne nieprawidłowości mogą w określonych okolicznościach mieć znaczenie dla oceny odpowiedzialności za zdarzenie.
Jeżeli do kolizji doszło na autostradzie, warto udokumentować nie tylko uszkodzenia samochodu, ale również miejsce wypadku oraz stan widocznej infrastruktury.
Ewentualne dochodzenie roszczeń wymaga jednak ustalenia konkretnych podstaw odpowiedzialności. Samo pojawienie się zwierzęcia na autostradzie nie przesądza jeszcze o obowiązku wypłaty odszkodowania przez jej zarządcę.
Czy koło łowieckie odpowiada za szkody spowodowane przez zwierzęta?
Właściciele uszkodzonych samochodów czasami kierują roszczenia do kół łowieckich, zakładając, że odpowiadają one za wszystkie szkody wyrządzane przez dzikie zwierzęta.
Takie założenie jest nieprawidłowe.
Odpowiedzialność za szkody łowieckie jest regulowana odrębnymi przepisami i nie obejmuje automatycznie każdej kolizji drogowej ze zwierzęciem.
Inaczej może wyglądać sytuacja, gdy zdarzenie pozostaje w związku z organizowanym polowaniem lub konkretnym działaniem osób odpowiedzialnych za jego przebieg.
Wówczas konieczne jest ustalenie okoliczności zdarzenia oraz odpowiedniej podstawy prawnej odpowiedzialności.
Nie można jednak przyjmować, że samo przebywanie zwierzęcia na terenie obwodu łowieckiego powoduje obowiązek naprawienia szkody w samochodzie przez dzierżawcę lub zarządcę tego obwodu.
Co zrobić bezpośrednio po zderzeniu z dzikim zwierzęciem?
Po kolizji najważniejsze jest zabezpieczenie miejsca zdarzenia i ocena bezpieczeństwa uczestników ruchu.
Jeżeli samochód może zostać bezpiecznie zatrzymany, należy wyłączyć silnik, włączyć światła awaryjne i odpowiednio oznakować miejsce postoju zgodnie z przepisami.
Nie należy zbliżać się do rannego zwierzęcia. Nawet pozornie niegroźna sarna lub dzik mogą zachowywać się nieprzewidywalnie, szczególnie w stanie silnego stresu.
Jeżeli zwierzę jest ranne albo znajduje się na drodze i stwarza zagrożenie, należy zawiadomić odpowiednie służby. Obowiązek udzielenia stosownej pomocy lub zawiadomienia służb w przypadku potrącenia zwierzęcia wynika również z przepisów o ochronie zwierząt.
Jeżeli doszło do obrażeń ludzi, należy wezwać pomoc i postępować zgodnie z zasadami obowiązującymi przy wypadkach drogowych.
Czy po potrąceniu sarny trzeba wezwać policję?
Nie każda kolizja ze zwierzęciem wymaga automatycznie przyjazdu policji wyłącznie w celu sporządzenia dokumentacji ubezpieczeniowej.
Jednak w wielu sytuacjach zawiadomienie odpowiednich służb jest uzasadnione, zwłaszcza gdy zwierzę jest ranne, pojazd blokuje drogę, występuje zagrożenie dla innych uczestników ruchu lub okoliczności zdarzenia wymagają wyjaśnienia.
Jeżeli ucierpieli ludzie, obowiązują zasady postępowania właściwe dla wypadku drogowego.
Przed zgłoszeniem szkody z AC warto również sprawdzić wymagania dokumentacyjne określone w OWU.
Niektóre okoliczności mogą wymagać przedstawienia dodatkowych informacji potwierdzających przebieg zdarzenia.
Jak udokumentować kolizję z dzikim zwierzęciem?
Dokumentacja ma szczególne znaczenie, gdy właściciel samochodu zamierza dochodzić odszkodowania.
Warto wykonać zdjęcia uszkodzonego pojazdu, miejsca zdarzenia, śladów hamowania oraz elementów infrastruktury drogowej.
Jeżeli jest to bezpieczne, można również udokumentować położenie zwierzęcia i widoczne ślady kolizji.
Przydatne mogą być nagrania z wideorejestratora, dane świadków oraz informacje przekazane przez interweniujące służby.
Nie należy jednak podejmować działań dokumentacyjnych w sposób zagrażający bezpieczeństwu, szczególnie na drogach szybkiego ruchu.
W zgłoszeniu ubezpieczeniowym należy rzetelnie opisać przebieg zdarzenia, bez dopisywania niepotwierdzonych okoliczności.
Jakie uszkodzenia powoduje zderzenie z sarną lub dzikiem?
Zakres uszkodzeń zależy od wielkości zwierzęcia, prędkości samochodu oraz miejsca uderzenia.
W przypadku mniejszych zwierząt uszkodzenia mogą obejmować zderzak, atrapę chłodnicy, reflektory oraz elementy układu chłodzenia.
Zderzenie z większym zwierzęciem może prowadzić do poważnych uszkodzeń maski, słupków nadwozia, przedniej szyby oraz elementów konstrukcyjnych.
Szczególnie niebezpieczne są kolizje z łosiem, ponieważ budowa ciała tego zwierzęcia może powodować uderzenie w górne partie samochodu i przestrzeń pasażerską.
Po takim zdarzeniu nie należy oceniać stanu technicznego wyłącznie na podstawie widocznych uszkodzeń karoserii.
Konieczne może być sprawdzenie zawieszenia, układu kierowniczego, chłodzenia oraz systemów bezpieczeństwa.
Czy po zderzeniu ze zwierzęciem można dalej jechać?
Możliwość kontynuowania jazdy zależy od rzeczywistego stanu samochodu.
Nawet jeżeli silnik pracuje prawidłowo, uszkodzeniu mogły ulec chłodnica, przewody układu chłodzenia, reflektory lub elementy zawieszenia.
Dalsza jazda pojazdem z wyciekiem płynu chłodniczego może doprowadzić do przegrzania silnika.
Uszkodzone reflektory mogą natomiast uniemożliwiać bezpieczne poruszanie się po zmroku.
Jeżeli istnieją wątpliwości dotyczące sprawności samochodu, należy zrezygnować z dalszej jazdy i zorganizować jego transport.
Assistance po kolizji ze zwierzęciem
Assistance może okazać się szczególnie przydatne, gdy samochód zostanie unieruchomiony daleko od miejsca zamieszkania.
Zakres pomocy zależy od wariantu ubezpieczenia i może obejmować określone usługi związane z organizacją holowania lub dalszej podróży.
Przed zawarciem umowy warto sprawdzić, czy pomoc jest dostępna po kolizji, jakie obowiązują limity holowania oraz czy ochrona działa również poza Polską.
Nie należy zakładać, że każdy pakiet assistance zapewnia identyczne świadczenia.
Przy analizie Ubezpieczenie samochodu Beesafe warto uwzględnić nie tylko ryzyko uszkodzenia auta, ale także konsekwencje jego nagłego unieruchomienia.
Czy kolizja z dzikim zwierzęciem może oznaczać szkodę całkowitą?
Tak. W przypadku poważnych uszkodzeń koszt naprawy samochodu może przekraczać jego wartość sprzed zdarzenia lub spełniać warunki szkody całkowitej określone w umowie AC.
Szczególnie duże znaczenie mają uszkodzenia konstrukcji nadwozia, systemów bezpieczeństwa oraz kosztownych elementów elektronicznych.
W przypadku dobrowolnego autocasco sposób kwalifikacji szkody całkowitej wynika z postanowień umowy.
Właściciel powinien sprawdzić, czy ubezpieczyciel prawidłowo ustalił wartość samochodu, zakres uszkodzeń oraz wartość pozostałości.
Samo zakwalifikowanie szkody jako całkowitej nie oznacza automatycznie wyrejestrowania samochodu ani zakończenia obowiązkowego OC.
Czy warto mieć AC, jeśli samochód często jeździ przez las?
Kierowcy regularnie poruszający się po drogach leśnych, wiejskich i podmiejskich mogą być bardziej narażeni na spotkania z dzikimi zwierzętami.
Szczególne znaczenie ma jazda o świcie i po zmroku, kiedy widoczność jest ograniczona, a wiele gatunków zwierząt wykazuje zwiększoną aktywność.
W takich warunkach dobrowolne AC obejmujące odpowiednie zdarzenia może stanowić istotne zabezpieczenie własnego pojazdu.
Nie oznacza to jednak, że każdy kierowca musi wybierać identyczny zakres ochrony. Decyzja powinna uwzględniać wartość samochodu, charakter tras oraz warunki konkretnej polisy.
Czy samo OC wystarczy przy ryzyku zderzenia ze zwierzęciem?
OC pozostaje obowiązkowe niezależnie od tego, gdzie i jak często użytkowany jest samochód.
Kierowca poszukujący podstawowej ochrony może sprawdzić Najtańsze ubezpieczenie oc Beesafe, pamiętając, że polisa OC nie służy naprawie własnego samochodu po uderzeniu w dzikie zwierzę.
Jeżeli właściciel chce zabezpieczyć pojazd przed takimi uszkodzeniami, powinien osobno przeanalizować zakres autocasco.
Warto również zwrócić uwagę na assistance, szczególnie gdy samochód wykorzystywany jest podczas długich podróży przez słabiej zaludnione obszary.
Jak ograniczyć ryzyko kolizji z dzikim zwierzęciem?
Najważniejsze znaczenie ma dostosowanie prędkości do warunków drogowych oraz obserwowanie poboczy.
W miejscach oznaczonych znakiem A-18b należy zachować szczególną ostrożność, ponieważ istnieje zwiększone ryzyko pojawienia się zwierząt na jezdni.
Warto pamiętać, że zwierzęta często przemieszczają się w grupach. Jeżeli przez drogę przebiegła jedna sarna, w pobliżu mogą znajdować się kolejne.
Po zauważeniu zwierzęcia należy ograniczyć prędkość i zachować możliwość bezpiecznego zatrzymania pojazdu.
Gwałtowne manewry kierownicą mogą prowadzić do utraty panowania nad samochodem, dlatego reakcja powinna uwzględniać warunki na drodze i bezpieczeństwo innych uczestników ruchu.
Najczęstsze pytania o kolizję z dzikim zwierzęciem
Czy za potrącenie sarny przysługuje odszkodowanie?
Możliwość uzyskania odszkodowania zależy od rodzaju ubezpieczenia i okoliczności zdarzenia. Świadczenie może przysługiwać z AC, jeżeli umowa obejmuje takie ryzyko. W szczególnych sytuacjach możliwe jest również dochodzenie roszczeń od odpowiedzialnego podmiotu.
Czy ubezpieczyciel wypłaci odszkodowanie bez notatki policji?
Zależy to od warunków umowy oraz dostępnej dokumentacji. Brak notatki nie zawsze automatycznie wyklucza możliwość uzyskania świadczenia, ale może utrudnić ustalenie okoliczności zdarzenia.
Czy zarządca drogi odpowiada za brak znaku ostrzegającego przed zwierzętami?
Nie automatycznie. Konieczne jest wykazanie odpowiednich przesłanek odpowiedzialności, w tym ewentualnego zaniedbania i związku przyczynowego ze szkodą.
Czy AC obejmuje uszkodzenie samochodu po ominięciu sarny?
Zależy to od zakresu ochrony. Należy sprawdzić, czy umowa obejmuje uszkodzenia pojazdu powstałe podczas manewru obronnego, nawet jeżeli nie doszło do bezpośredniego uderzenia w zwierzę.
Czy po potrąceniu dzika można zabrać zwierzę z drogi?
Nie należy samodzielnie zabierać potrąconego zwierzęcia. W przypadku rannego lub martwego zwierzęcia należy powiadomić odpowiednie służby i postępować zgodnie z ich wskazówkami.
Jak przygotować się na ryzyko zderzenia z dzikim zwierzęciem?
Kolizja z dzikim zwierzęciem jest zdarzeniem, którego nie zawsze można uniknąć, nawet przy zachowaniu ostrożności. Kierowca powinien jednak dostosowywać prędkość do warunków, obserwować pobocza i reagować w sposób ograniczający ryzyko poważniejszego wypadku.
Z punktu widzenia ubezpieczenia najważniejsze jest zrozumienie różnicy między OC a AC. Obowiązkowe OC nie pokrywa co do zasady uszkodzeń własnego samochodu po zderzeniu ze zwierzęciem. Ochronę może zapewnić odpowiednio dobrane autocasco, natomiast assistance może pomóc w organizacji dalszej podróży po unieruchomieniu pojazdu.
Przed zawarciem umowy warto sprawdzić, czy ochrona obejmuje zarówno bezpośrednie zderzenie ze zwierzęciem, jak i inne zdarzenia prowadzące do uszkodzenia samochodu. Równie ważne są warunki zgłoszenia szkody, zasady ustalania odszkodowania oraz wyłączenia odpowiedzialności.
Przeczytaj także:

